Ghid Complet Pentru Alegerea Formei Juridice
PFA sau SRL? Aceasta este, fără îndoială, una dintre primele și cele mai critice întrebǎri pentru oricine dorește sǎ înceapǎ o afacere. Această decizie este crucială, deoarece stabilește cadrul pentru responsabilitatea personală, regimul specific de taxe și impozite, și gradul de complexitate administrativă cu care se va confrunta antreprenorul. Alegerea între PFA sau SRL poate influența semnificativ primii pași în afaceri și flexibilitatea operațională.
Prezentul articol îți oferǎ o analiză comparativă structurată a acestor două forme juridice, cu accent pe aspectele fiscale, juridice și administrative, pentru a-ți ușura decizia.
De Ce Este Important dacǎ alegi PFA sau SRL?
Optarea pentru o anumită formă juridică are implicații directe asupra mai multor aspecte:
- Răspunderea: PFA implică răspunderea personală și nelimitată cu întregul patrimoniu, în timp ce SRL oferă protecție prin separarea patrimoniului personal de cel al firmei.
- Impozitarea: Sistemul fiscal românesc prevede regimuri de impozitare diferite. Modul în care se calculează și se plătesc aceste impozite și taxe variază semnificativ. De exemplu, un PFA poate fi supus unui impozit pe venit calculat la norma de venit sau în sistem real, în timp ce un SRL poate plăti impozit pe profit sau impozit pe veniturile microîntreprinderilor, în funcție de cifra de afaceri și alte criterii.
- Birocrația și costurile administrative: Înființarea și administrarea unui PFA este, în general, mai simplǎ și mai puțin costisitoare decât în cazul unui SRL.
- Scalabilitatea și accesul la finanțare: O Societate Cu Rǎspundere Limitatǎ (SRL) este perceputǎ ca fiind mai credibilǎ de către bănci și investitori, facilitând astfel accesul la capital pentru dezvoltare.
- Imaginea și credibilitatea: Pentru anumiți parteneri de afaceri sau clienți, o Societate cu Răspundere Limitată (SRL) poate inspira mai multă încredere decât o Persoană Fizică Autorizată (PFA).
Principalele Forme Juridice în România și Specificul Lor:
Pentru a face o alegere informată, este esențial să cunoști caracteristicile celor mai comune forme juridice disponibile în România:
Persoana Fizică Autorizată (PFA):
Persoana Fizică Autorizată este entitatea fără personalitate juridică prin care o persoană fizică, titular al PFA, desfășoară în mod individual și sistematic activități economice.
Avantaje:
- Simplitate administrativă:
- Procedura de înființare și radiere este, în general, mai puțin anevoioasă și costisitoare comparativ cu un SRL. Gestionarea contabilă poate fi realizată în partidă simplă, ceea ce reduce complexitatea și costurile aferente.
- Acces direct la venituri:
- Titularul PFA-ului dispune direct de veniturile nete obținute, după deducerea cheltuielilor și achitarea obligațiilor fiscale.
Dezavantaje:
- Răspundere personală nelimitată:
- Acesta este cel mai semnificativ dezavantaj. Titularul PFA-ului răspunde pentru obligațiile asumate în desfășurarea activității economice cu întregul său patrimoniu personal, prezent și viitor. Nu există o distincție juridică între patrimoniul afacerii și cel personal.
- Limitări de dezvoltare:
- Scalabilitatea unui PFA poate fi limitată în ceea ce privește atragerea de capital extern, asocierea cu alți parteneri în aceeași entitate sau accesul la anumite tipuri de finanțări.

Regimul fiscal al PFA în 2025:
Gestionarea corectă a obligațiilor fiscale este esențială pentru orice Persoană Fizică Autorizată (PFA). În anul 2025, regimul de taxe PFA se structurează în principal în jurul impozitului pe venit și al contribuțiilor sociale (CAS și CASS), modalitatea de calcul și cuantumul acestora depinzând de sistemul de impozitare ales (sistem real sau normă de venit) și de nivelul veniturilor realizate. Este important de reținut că, potrivit informațiilor de la începutul anului 2025, “ordonanța trenuleț” nu a adus modificări în modul de impozitare al PFA-urilor pentru anul 2025.
Impozitul pe Venit (10%)
Indiferent de sistemul ales, cota de impozit pe venit pentru PFA este de 10%. Baza de calcul diferă însă:
- PFA în Sistem Real:
- Impozitul de 10% se aplică asupra venitului net anual.
- Venitul net se determină ca diferența dintre totalul veniturilor încasate și totalul cheltuielilor deductibile efectuate în scopul desfășurării activității.
- Acest sistem este avantajos pentru PFA-urile care au cheltuieli deductibile semnificative.
- PFA la Normă de Venit:
- Impozitul de 10% se aplică asupra normei anuale de venit.
- Normele de venit sunt stabilite anual de către ANAF pentru fiecare județ în parte, pentru anumite activități specifice (coduri CAEN). PFA-ul plătește impozitul calculat la această normă, indiferent de încasările sau cheltuielile efective, cu condiția să nu depășească un plafon de cifră de afaceri de 25.000 de euro (echivalent în lei). La depășirea acestui plafon, PFA-ul trece obligatoriu la impozitarea în sistem real începând cu anul fiscal următor.
Contribuția la Asigurările Sociale de Sănătate (CASS) – 10%
- Cota CASS este de 10%.
- Baza de calcul:
- Pentru PFA în sistem real, CASS se calculează prin aplicarea cotei de 10% la venitul net anual realizat.
- Pentru PFA la normă de venit, CASS se calculează prin aplicarea cotei de 10% la valoarea normei de venit.
- Plafonare: Conform informațiilor de la începutul anului 2025, și având în vedere creșterea salariului minim brut pe țară la 4.050 lei de la 1 ianuarie 2025, CASS este datorată dacă venitul net/norma de venit este cel puțin egal cu 6 salarii minime brute pe țară. Baza de calcul pentru CASS este plafonată, neputând fi mai mare decât echivalentul a 60 de salarii minime brute pe țară.
- Astfel, dacă venitul net/norma este sub plafonul de 6 salarii minime brute (6 * 4.050 lei = 24.300 lei pentru 2025), PFA-ul nu datorează CASS, cu excepția cazului în care optează pentru plata acesteia.
- Dacă venitul net/norma este între 6 și 60 de salarii minime brute, CASS de 10% se aplică la venitul realizat/norma de venit.
- Dacă venitul net/norma depășește plafonul de 60 de salarii minime brute (60 * 4.050 lei = 243.000 lei pentru 2025), CASS se calculează la acest plafon maxim.
- Baza de calcul:
- Contribuția la Asigurările Sociale (CAS – Pensie) – 25%
- CAS este datorată dacă venitul net anual realizat (pentru sistem real) sau valoarea cumulată a normelor de venit (pentru PFA la normă) depășește anumite plafoane. Aceste plafoane sunt, de regulă, de 12 și 24 de salarii minime brute pe țară.
- Baza de calcul la alegere: Contribuabilii pot alege o bază de calcul pentru CAS care nu poate fi mai mică decât:
- Nivelul a 12 salarii minime brute pe țară, în cazul în care venitul realizat/norma se situează între 12 și 24 de salarii minime brute. (12 * 4.050 lei = 48.600 lei pentru 2025).
- Nivelul a 24 de salarii minime brute pe țară, în cazul în care venitul realizat/norma depășește 24 de salarii minime brute. (24 * 4.050 lei = 97.200 lei pentru 2025).
- Dacă venitul net/norma este sub plafonul de 12 salarii minime brute, PFA-ul nu datorează CAS obligatoriu, dar poate opta pentru plata acestei contribuții.
- Cota CAS este de 25% aplicată la baza de calcul aleasă (minim 12 sau 24 de salarii, după caz).
TVA (Taxa pe Valoarea Adăugată)
- PFA-urile devin plătitoare de TVA dacă cifra de afaceri anuală depășește plafonul de 300.000 lei (echivalentul a aproximativ 60.000 de euro, dar plafonul legal este exprimat în lei).
- Există și posibilitatea înregistrării în scopuri de TVA prin opțiune, chiar dacă nu se atinge acest plafon.
- După înregistrarea ca plătitor de TVA, PFA-ul va trebui să colecteze TVA pentru serviciile/produsele vândute și să depună deconturi de TVA.
Termen de Plată și Declarația Unică
Principalele taxe și impozite pentru PFA (impozitul pe venit, CAS și CASS) aferente anului fiscal 2025 se declară și se plătesc prin intermediul Declarației Unice până la data de 25 mai 2026.
Este crucial să urmărești orice modificări legislative pe parcursul anului și să te consulți cu un specialist contabil pentru un calcul PFA corect și optimizat al obligațiilor fiscale, mai ales în contextul actualizărilor salariului minim și al altor posibile ajustări fiscale.
Societate cu Răspundere Limitată (SRL):
Este cea mai populară formă juridică pentru afacerile mici și mijlocii din România, adesea fiind răspunsul la întrebarea “SRL sau PFA?” pentru cei ce caută o protecție mai mare a patrimoniului personal.
Avantaje:
- Răspundere limitată la capitalul social subscris (protejând patrimoniul personal al asociaților).
- Credibilitate sporită, posibilități mai mari de dezvoltare și atragere a finanțării, flexibilitate în structura asociaților.
- Regimul de impozitare poate fi avantajos (ex: impozit pe veniturile microîntreprinderilor, aplicabil până la o anumită cifră de afaceri), iar dividendele sunt impozitate separat.
Dezavantaje:
- Procedură de înființare și costuri mai mari decât la PFA.
- Contabilitate obligatorie în partidă dublă (mai complexă și costisitoare).
- Distribuirea profitului sub formă de dividende (supuse impozitării suplimentare cu impozit pe venit și CASS la asociat).
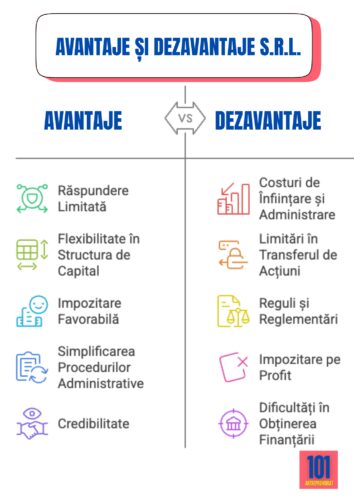
Ideal pentru:
Majoritatea afacerilor, de la startup-uri la firme consacrate, care implică mai mulți asociați sau angajați și au planuri de creștere, sau când limitarea răspunderii este prioritară.
Regimul fiscal al SRL în 2025:
Regimul fiscal aplicabil Societăților cu Răspundere Limitată (SRL) în România pentru anul 2025 este marcat de o serie de particularități și modificări legislative recente, în special prin Ordonanța de Urgență a Guvernului nr. 156/2024. Cunoașterea detaliată a acestor prevederi este esențială pentru asigurarea conformității fiscale și pentru planificarea financiară a oricărui SRL. Principalele taxe si impozite datorate de un SRL se referă la impozitarea profitului sau a veniturilor, impozitarea dividendelor distribuite, Taxa pe Valoarea Adăugată (TVA) și diverse alte contribuții și taxe specifice.
1. Opțiuni Principale de Impozitare a Veniturilor/Profitului
Dacǎ intenționezi sǎ alegi SRL-ul ca formǎ juridicǎ pentru afacerea ta trebuie sǎ știi cǎ acesta poate fi supus unuia dintre următoarele două regimuri principale de impozitare a rezultatelor activității:
A. Impozitul pe Veniturile Microîntreprinderilor:
Acest regim este destinat, în principal, afacerilor mai mici și presupune aplicarea unei cote de impozit direct asupra veniturilor totale înregistrate, nu asupra profitului. Pentru anul 2025, condițiile de încadrare și cotele de impozitare au suferit ajustări semnificative:
➡️ Condiții Cumulative de Încadrare în Regimul Microîntreprinderilor pentru 2025 (conform OUG 156/2024):
✔️ Plafonul veniturilor: A realizat venituri care nu au depășit echivalentul în lei a 250.000 euro în anul precedent (2024). Cursul de schimb utilizat este cel valabil la închiderea exercițiului financiar în care s-au înregistrat veniturile. Este important de menționat că se preconizează o nouă reducere a acestui plafon la 100.000 euro începând cu 1 ianuarie 2026. Pentru verificarea acestui plafon, se iau în calcul veniturile microîntreprinderii cumulate cu veniturile întreprinderilor legate.
✔️ Capital social: Capitalul social este deținut de alte persoane decât statul și unitățile administrativ-teritoriale.
✔️ Starea societății: Nu se află în dizolvare, urmată de lichidare, înregistrată în registrul comerțului sau la instanțele judecătorești.
✔️ Condiția salariatului: Are cel puțin un salariat cu contract individual de muncă cu normă întreagă (sau mai multe contracte cu timp parțial care însumează o normă întreagă). Firmele nou-înființate au un termen de 30 de zile de la data înregistrării pentru a îndeplini această condiție.
✔️ Condiția deținerii de părți sociale: Asociații/acționarii dețin, direct sau indirect, peste 25% din valoarea/numărul titlurilor de participare sau al drepturilor de vot la cel mult trei persoane juridice române care se încadrează să aplice sistemul de impunere pe veniturile microîntreprinderilor și este singura persoană juridică stabilită de aceștia să aplice acest regim.
✔️ Depunerea situațiilor financiare: A depus în termen situațiile financiare anuale, dacă are această obligație potrivit legii.
✔️ Eliminarea condiției privind veniturile din consultanță/management: Începând cu 1 ianuarie 2025, a fost abrogată condiția ca veniturile din consultanță și/sau management să nu depășească 20% din veniturile totale pentru a putea aplica regimul microîntreprinderilor.
➡️ Cote de Impozitare pentru Microîntreprinderi în 2025:
✔️ 1% asupra veniturilor, pentru microîntreprinderile care realizează venituri anuale ce nu depășesc 60.000 euro ȘI care nu desfășoară activitățile pentru care se aplică obligatoriu cota de 3% (a se vedea mai jos). Condiția existenței a cel puțin unui salariat rămâne esențială.
✔️ 3% asupra veniturilor, pentru microîntreprinderile care:
- Realizează venituri anuale ce depășesc 60.000 euro, dar nu depășesc plafonul de 250.000 euro.
- Desfășoară activități, principale sau secundare, corespunzătoare anumitor coduri CAEN, indiferent de nivelul veniturilor (până la plafonul de 250.000 euro). Printre acestea se numără activități din domeniul IT (ex: CAEN 6201 – Activități de realizare a softului la comandă, CAEN 6202 – Activități de consultanță în tehnologia informației (conform unor interpretări, codul CAEN 6290 – Alte activități de servicii privind tehnologia informației ar putea fi de asemenea vizat)), HoReCa (ex: CAEN 5610 – Restaurante, CAEN 5630 – Baruri și alte activități de servire a băuturilor), activități juridice, asistență medicală sau stomatologică. Lista exactă a codurilor CAEN supuse cotei de 3% indiferent de plafonul de 60.000 euro trebuie verificată în legislația actualizată.Calculul cifrei de afaceri pentru încadrarea în aceste plafoane se face la cursul de schimb valabil la închiderea exercițiului financiar precedent.
➡️ Impozitul pe Profit
Acest regim se aplică SRL-urilor care nu îndeplinesc condițiile pentru a fi microîntreprinderi sau celor care optează pentru acest sistem (dacă legislația permite o astfel de opțiune și în ce condiții).
✔️ Cota standard: Este de 16% și se aplică asupra profitului impozabil.
Calculul profitului impozabil: Se determină ca diferență între veniturile totale și cheltuielile totale înregistrate conform reglementărilor contabile, ajustate cu elementele deductibile și nedeductibile fiscal, conform prevederilor Codului Fiscal.
➡️ Impozitul pe Dividende
Distribuirea profitului către asociați sub formă de dividende atrage o impozitare distinctă.
✔️ Cota de impozitare: Începând cu dividendele distribuite după data de 1 ianuarie 2025, cota impozitului pe dividende este majorată de la 8% la 10%. Această cotă de 10% se aplică indiferent de anul din care provine profitul distribuit, dacă distribuirea efectivă (plata sau punerea la dispoziția asociaților) are loc după 1 ianuarie 2025. Dividendele distribuite în baza situațiilor financiare interimare întocmite în cursul anului 2024 (cu excepția celor aferente trimestrului IV 2024, aprobate și plătite în 2025) se impozitează cu cota de 8%.
✔️ Obligația calculării și reținerii: SRL-ul care plătește dividendele are obligația de a calcula, reține la sursă și vira la bugetul de stat impozitul pe dividende.
✔️ Termen de plată: Impozitul pe dividende se declară și se plătește până la data de 25 inclusiv a lunii următoare celei în care se plătește dividendul. Dacă dividendele distribuite nu au fost plătite până la sfârșitul anului în care s-a aprobat distribuirea, impozitul aferent se plătește până la 25 ianuarie a anului următor.
✔️ Contribuția la Asigurările Sociale de Sănătate (CASS) pe dividende: Asociații persoane fizice care încasează dividende pot datora și CASS (10%), dacă valoarea cumulată a dividendelor încasate într-un an fiscal depășește anumite plafoane stabilite în funcție de salariul minim brut pe țară (pentru 2025, salariul minim brut este de 4.050 lei). Plafoanele relevante pentru CASS la dividende sunt, de regulă, de 6, 12 și 24 de salarii minime brute. CASS se calculează prin aplicarea cotei de 10% la aceste plafoane, nu la valoarea efectivă a dividendelor, în funcție de încadrarea într-unul dintre aceste praguri.
➡️ Taxa pe Valoarea Adăugată (TVA)
✔️ Plafonul pentru înregistrarea în scopuri de TVA: SRL-urile devin obligatoriu plătitoare de TVA dacă cifra de afaceri anuală depășește plafonul de 300.000 lei.
✔️ Înregistrarea prin opțiune: Este posibilă și înregistrarea în scopuri de TVA prin opțiune, chiar și sub acest plafon.
✔️ Obligații declarative: După înregistrare, SRL-urile trebuie să depună periodic deconturi de TVA (formularul 300) și alte declarații informative (ex: formularul 394).
✔️ Factura simplificată: Începând cu 1 ianuarie 2025, este obligatorie înscrierea codului de înregistrare în scopuri de TVA sau a codului de identificare fiscală al beneficiarului pe factura simplificată, dacă acesta este o persoană impozabilă sau o persoană juridică neimpozabilă.
➡️ Alte Taxe și Contribuții Relevante
✔️ Contribuții sociale pentru salariați: Dacă SRL-ul are angajați, datorează contribuții sociale obligatorii (CAS – pensie, CASS – sănătate, CAM – contribuția asiguratorie pentru muncă) calculate asupra veniturilor salariale. Acestea reprezintă o componentă semnificativă a costurilor cu personalul.
✔️ Taxe locale: SRL-urile datorează impozite și taxe locale pentru bunurile pe care le dețin, cum ar fi impozitul pe clădiri, impozitul pe terenuri și impozitul pe mijloacele de transport. Acestea se stabilesc și se plătesc către bugetele locale ale unităților administrativ-teritoriale unde se află bunurile respective.
✔️ Declarația Informativă D406 (Fișierul Standard de Control Fiscal – SAF-T): Contribuabilii mici au obligația depunerii acestei declarații începând cu 1 ianuarie 2025, beneficiind de anumite perioade de grație pentru primele raportări.
Alte forme de organizare juridicǎ
Societate cu Răspundere Limitată – Debutant (SRL-D):
O variantă a SRL-ului destinată tinerilor antreprenori la început de drum, care oferă anumite facilități fiscale și scutiri de taxe la înființare pentru o perioadă limitată. Condițiile sunt stricte (vârstă, lipsa altor firme etc.). Pentru mai multe detalii, poți consulta pagina ONRC.
Obligații Fiscale și Administrative Post-Înființare
Indiferent de forma juridică aleasă, după înființare urmează o serie de obligații administrative și fiscale esențiale:
- Înregistrarea fiscală la ANAF: Atât SRL-urile, cât și PFA-urile trebuie să se înregistreze fiscal la ANAF, depunând formularul corespunzător (de obicei 010 pentru SRL-uri care încep activitatea sau 098 pentru SRL-urile înregistrate înainte de începerea activității, și echivalente pentru PFA. Se obține astfel Certificatul de Înregistrare Fiscală (CIF), dacă este diferit de CUI.
- Achiziția unei Semnături Electronice Acceptatǎ: Aceasta este indispensabilă pentru interacțiunea electronică cu autoritățile statului, în special ANAF. Este necesară pentru depunerea online a declarațiilor fiscale, pentru utilizarea sistemului e-Factura și a Spațiului Privat Virtual (SPV).
- Deschiderea și utilizarea Spațiului Privat Virtual (SPV ANAF): Toate SRL-urile sunt obligate să își creeze și să utilizeze SPV pentru comunicarea cu ANAF și, crucial, pentru transmiterea și primirea facturilor electronice prin sistemul RO e-Factura. Și PFA-urile pot beneficia de SPV pentru o comunicare mai facilă cu ANAF.
- Organizarea Contabilității:
- SRL: Este obligatorie organizarea contabilității în partidă dublă, de regulă prin contractarea serviciilor unui expert contabil membru CECCAR sau prin angajarea unei persoane cu studii economice superioare și atribuții specifice.
- PFA: Contabilitatea se ține în partidă simplă. Titularul PFA poate alege să o gestioneze personal (dacă are cunoștințele necesare) sau poate apela la un contabil.
- Registrul Unic de Control: Este obligatoriu pentru SRL-uri și se achiziționează de la unitățile teritoriale ANAF. Pentru PFA-uri, ținerea acestui registru este opțională.
- Casa de Marcat Fiscală: Se achiziționează și se fiscalizează dacă se realizează încasări în numerar de la persoane fizice pentru serviciile prestate. Este importantă verificarea legislației specifice pentru serviciile de consultanță, deoarece pot exista particularități.
- Declarații fiscale periodice: Ambele forme juridice au obligația depunerii periodice (lunare, trimestriale, anuale, în funcție de vectorul fiscal) a diverselor declarații fiscale (privind impozitul pe venit/profit, TVA, contribuții sociale etc.).75
- Regimul TVA: Inițial, majoritatea firmelor noi sunt neplătitoare de TVA. Este obligatorie monitorizarea cifrei de afaceri anuale. La depășirea plafonului legal de scutire (actualmente 300.000 lei), devine obligatorie înregistrarea în scopuri de TVA. Înregistrarea se poate face și prin opțiune, înainte de atingerea plafonului. Pentru tranzacțiile intracomunitare (achiziții sau prestări de servicii către/din alte state membre UE), poate fi necesară obținerea unui cod special de TVA (înscrierea în Registrul Operatorilor Intracomunitari – EORI).
- Recalcularea impozitului local pe clădiri: Proprietarul imobilului unde este stabilit sediul social/profesional trebuie să declare la Direcția de Impozite și Taxe Locale schimbarea destinației spațiului (dacă este cazul, ex: din rezidențial în nerezidențial sau mixt), ceea ce poate duce la recalcularea impozitului pe proprietate.
Factori Cheie în Procesul Decizional:
Atunci când analizezi ce formă juridică să alegi în România, ia în considerare următorii factori:
✔️ Natura activității: Unele activități se pretează mai bine unui PFA, altele necesită un SRL.
✔️ Numărul de fondatori: Dacă ești singur, PFA sau SRL cu asociat unic sunt opțiuni. Dacă sunt mai mulți parteneri, SRL-ul este, de regulă, alegerea.
✔️ Planuri de viitor și cifra de afaceri estimată: Dorești să atragi investitori, să te extinzi rapid, să angajezi mulți oameni? Un SRL sau SA oferă mai multă flexibilitate pentru creștere.
✔️ Capital inițial disponibil: Costurile de înființare și capitalul social minim variază.
✔️ Toleranța la risc: Cât de confortabil ești cu ideea de răspundere personală nelimitată?
✔️ Complexitatea administrativă și contabilă: Evaluează timpul și resursele pe care le poți aloca gestionării administrative, inclusiv pentru calcul PFA sau contabilitatea SRL-ului și declararea tuturor taxe PFA sau a celor aferente SRL-ului.
Alegerea formei juridice potrivite în România este un pas definitoriu pentru viitorul afacerii tale. Dilema PFA sau SRL este una comună, dar răspunsul corect depinde de specificul individual. Nu există o soluție universal valabilă; cea mai bună opțiune depinde de specificul afacerii tale, de obiectivele pe termen lung și de resursele disponibile.
Este esențial să analizezi cu atenție avantajele și dezavantajele fiecărei structuri, să consulți legislația în vigoare privind impozite și taxe, și, foarte important, să apelezi la sfatul specialiștilor – avocați, consultanți fiscali și contabili. O decizie bine documentată și adaptată nevoilor tale, luând în considerare impactul asupra taxe și impozite generale, dar și asupra obligațiilor specifice precum PFA taxe, te va scuti de potențiale probleme legale sau fiscale și va contribui la construirea unei afaceri solide și prospere în contextul economic românesc. Nu te grăbi; informează-te bine, pentru că structura aleasă astăzi va fi fundația succesului tău de mâine.
Întrebări Frecvente : PFA vs. SRL în România (2025)
R: Principala și cea mai importantă diferență constă în răspunderea patrimonială. La PFA, titularul răspunde cu întreaga sa avere personală pentru datoriile PFA-ului. La SRL, răspunderea asociaților este, de regulă, limitată la capitalul social subscris, protejând astfel patrimoniul personal al acestora de datoriile firmei.
R: Alege PFA dacă: Activitatea ta este individuală (freelancing, consultanță individuală, mic meșteșug), ai costuri inițiale mici, dorești acces rapid la venituri, riscurile financiare sunt scăzute și ești confortabil cu răspunderea personală nelimitată. Poate fi avantajos fiscal la început sau pentru anumite profesii la normă de venit.
Alege SRL dacă: Dorești protecția patrimoniului personal, ai planuri de dezvoltare (angajați, mai multe activități, atragere de investiții), vrei să ai parteneri (asociați), ai nevoie de o imagine mai profesionistă sau activitatea implică riscuri financiare mai mari.
R: Norma de venit este o sumă fixă anuală, stabilită de ANAF pentru anumite activități (coduri CAEN) și pentru fiecare județ. Dacă PFA-ul tău se încadrează și optează pentru acest sistem, plătești impozitul de 10% și CASS de 10% raportat la această normă, indiferent de încasările efective (cu condiția să nu depășești plafonul de cifră de afaceri de 25.000 euro).
R: Poți deduce cheltuielile efectuate în scopul desfășurării activității economice, care sunt necesare pentru obținerea veniturilor și sunt justificate cu documente. Exemple: chiria sediului profesional, utilități, materiale consumabile, servicii de contabilitate, amortizarea mijloacelor fixe, cheltuieli de protocol (în anumite limite), cheltuieli cu autoturismul folosit în scopul afacerii (cu respectarea regulilor specifice).
R: În general, PFA este considerat mai simplu de administrat. Contabilitatea în partidă simplă (pentru PFA) este mai puțin complexă decât cea în partidă dublă (obligatorie pentru SRL). SRL-ul implică mai multe declarații și formalități (bilanțuri, hotărâri AGA etc.).
R: Desființarea unui PFA este un proces relativ simplu și rapid, implicând reglarea situației fiscale la ANAF și depunerea unei cereri de radiere la ONRC. Desființarea unui SRL este un proces mult mai complex și de durată mai lungă, implicând trei etape obligatorii: dizolvarea, lichidarea (cu numirea unui lichidator) și apoi radierea efectivă.